배당을 많이 주는 상장사 주식을 일반 계좌에 담아 두었다면, 올해부터 그 배당을 다른 소득과 합치지 않고 따로 세금을 매길 수 있는 길이 생겼습니다.
다만 모든 배당이 대상은 아니고 회사 요건과 본인 신청이 함께 맞아야 합니다.
이 글은 조세특례제한법 제104조의27과 같은 법 시행령 제104조의24를 2026년 11월 14일 기준으로 확인해 대상·세율·신청 방법을 정리했습니다.
계산 예시는 모두 가정 예시입니다.
1. 고배당 분리과세 핵심 요약
2. 고배당 분리과세 대상 기업 요건
3. 고배당 분리과세 세율과 계산 방식
4. 고배당 분리과세 세액 가정 예시
5. 고배당 분리과세 신청 순서
6. 고배당 분리과세가 적용되지 않거나 이득이 없는 경우
7. 고배당 분리과세 자주 묻는 질문
8. 출처
1. 고배당 분리과세 핵심 요약
요건을 갖춘 고배당기업에서 받은 배당(특례배당소득)은 본인이 합산배제 신청을 하면 종합소득과세표준에 더하지 않고 14%·20%·25%·30% 네 구간 세율로 따로 계산합니다.
이 특례는 2026년 1월 1일 시행된 개정 조세특례제한법(법률 제21223호)에 들어 있고 시행 이후 받는 배당소득부터 적용됩니다.
대상 배당은 2028년 12월 31일이 속하는 사업연도까지 발생한 것입니다.
| 항목 | 내용 |
|---|---|
| 대상자 | 고배당기업 주식을 보유한 거주자 |
| 대상 소득 | 고배당기업에서 금전으로 받은 배당(주식 대여 배당상당액 포함) |
| 세율 | 2,000만원 이하 14%, 3억원 이하 20%, 50억원 이하 25%, 초과 30% |
| 신청 | 다음 해 5월 종합소득세 확정신고 때 분리과세신청서 제출 |
| 적용 기간 | 2026년 1월 1일 이후 받는 배당 ~ 2028년이 속하는 사업연도 발생분 |
2. 고배당 분리과세 대상 기업 요건
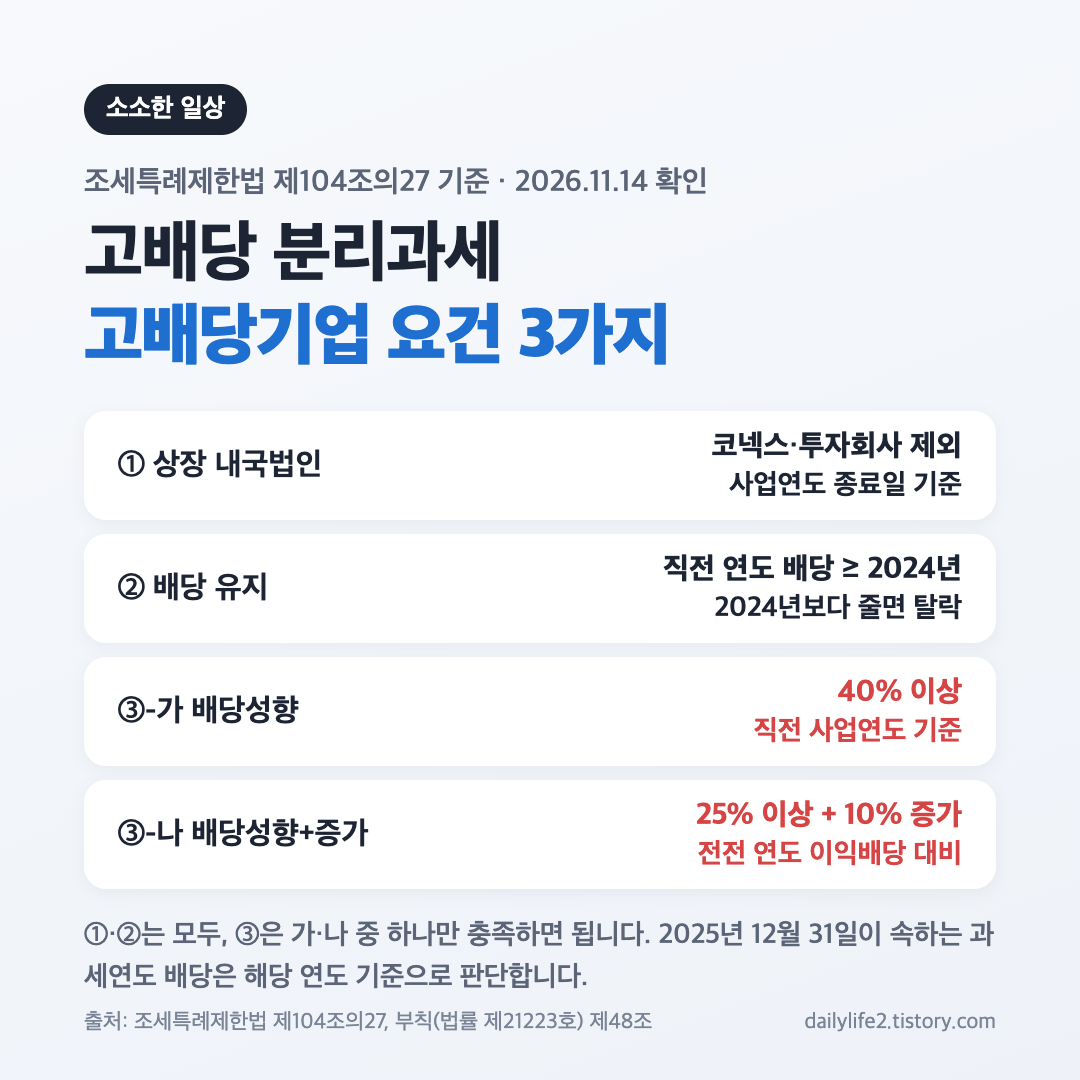
배당을 주는 회사가 아래 세 가지를 모두 갖춰야 합니다. 세 번째 요건은 가·나 중 하나만 맞으면 됩니다.
| 요건 | 기준 | 근거 |
|---|---|---|
| ① 상장 내국법인 | 사업연도 종료일 현재 주권상장법인. 코넥스 상장사, 투자회사 등 법인세법 제51조의2 법인은 제외 | 법 제1항 제1호, 시행령 제2항 |
| ② 배당 유지 | 직전 사업연도 배당이 2024년이 속하는 사업연도보다 줄지 않았을 것 | 법 제1항 제2호 |
| ③-가 배당성향 | 직전 사업연도 배당성향 40% 이상 | 법 제1항 제3호 가목 |
| ③-나 배당성향+증가 | 배당성향 25% 이상이고 이익배당금액이 전전 사업연도보다 10% 이상 늘었을 것 | 법 제1항 제3호 나목 |
배당성향은 그해 금전으로 지급한 이익배당 총액을 당기순이익으로 나눈 비율입니다.
연결재무제표를 만드는 회사는 지배회사 소유주지분 당기순이익을 씁니다(시행령 제3항·제4항).
당기순이익이 0원 이하이면 배당성향을 25%로 봅니다.
다만 부채가 자본총액의 2배를 넘는 회사는 0으로 봅니다(시행령 제5항). 2025년 12월 31일이 속하는 과세연도에 발생한 배당은 직전이 아니라 해당 사업연도 숫자로 요건을 판단합니다(부칙 제48조).
3. 고배당 분리과세 세율과 계산 방식

특례배당소득의 산출세액은 법 제2항의 세율표로만 계산합니다.
근로·사업·연금소득과 합치지 않으니, 다른 소득이 많아 기본세율 상위 구간(최고 45%)에 걸리는 사람일수록 차이가 커집니다.
| 특례배당소득 | 산출세액 |
|---|---|
| 2,000만원 이하 | 금액의 14% |
| 2,000만원 초과 3억원 이하 | 280만원 + 2,000만원 초과분의 20% |
| 3억원 초과 50억원 이하 | 5,880만원 + 3억원 초과분의 25% |
| 50억원 초과 | 12억3,380만원 + 50억원 초과분의 30% |
구간 누진 방식이라 3억원을 넘었다고 전체에 25%가 붙지 않습니다. 넘은 부분만 다음 세율로 계산합니다.
지방소득세는 별도입니다.
4. 고배당 분리과세 세액 가정 예시
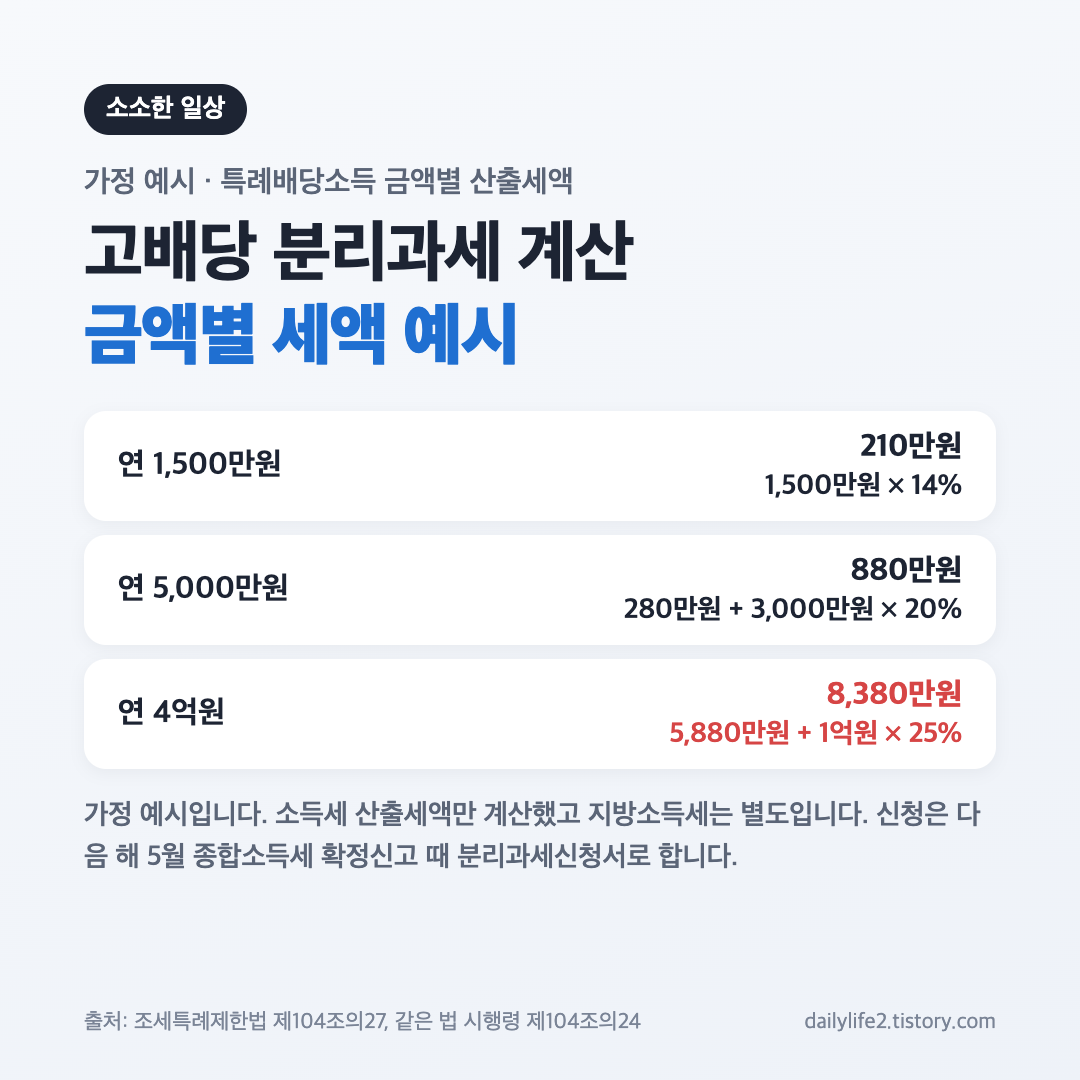
아래는 고배당기업 배당만 있다고 가정한 예시입니다. 소득세 산출세액만 계산했습니다.
| 특례배당소득(가정) | 계산 | 산출세액 |
|---|---|---|
| 연 1,500만원 | 1,500만원 × 14% | 210만원 |
| 연 5,000만원 | 280만원 + 3,000만원 × 20% | 880만원 |
| 연 4억원 | 5,880만원 + 1억원 × 25% | 8,380만원 |
연 1,500만원처럼 다른 이자·배당과 합쳐도 2,000만원을 넘지 않는 경우라면 원래도 14% 원천징수로 끝나기 때문에 세액 차이가 없습니다.
2,000만원 판정과 비교과세 계산은 금융소득종합과세 기준 글에 정리했습니다.
5. 고배당 분리과세 신청 순서
1단계. 보유 종목이 고배당기업인지 확인합니다.
고배당기업은 정기주주총회에서 이익배당을 결의한 날의 다음 날까지 요건 충족 사실을 공시해야 합니다(법 제4항). 공시는 거래소 공시규정의 기업가치 제고 계획 자율공시 방법을 따릅니다(시행령 제7항).
2단계. 그해 받은 배당 가운데 해당 기업에서 금전으로 받은 금액을 따로 모읍니다. 다른 회사 배당이나 이자는 이 특례 금액에 넣지 않습니다.
3단계. 배당을 받은 다음 해 5월 1일부터 31일까지 종합소득세 확정신고를 하면서 분리과세신청서를 납세지 관할 세무서장에게 냅니다(시행령 제6항, 소득세법 제70조). 2026년에 받은 배당이면 2027년 5월 신고 때입니다.
4단계. 신고서에서 특례배당소득을 종합소득과세표준에서 빼고 위 세율로 따로 계산했는지 확인합니다. 증권사 원천징수영수증의 세전 배당액을 기준으로 맞춰 봅니다.
6. 고배당 분리과세가 적용되지 않거나 이득이 없는 경우
ETF·펀드 분배금
조문은 고배당기업으로부터 받은 배당소득을 대상으로 정하고 있습니다.
ETF나 펀드 분배금은 집합투자기구로부터의 이익이라 고배당 종목을 담은 ETF라도 문언상 대상으로 보기 어렵습니다.
적용 여부는 국세청 공식 안내 확인이 필요합니다. ETF 분배금 과세 방식은 ETF 분배금 세금 글에서 다뤘습니다.
ISA·연금계좌 안에서 받은 배당
ISA와 연금저축·IRP 안의 배당은 처음부터 종합소득에 합산되지 않고 각 계좌 규정에 따라 과세되므로 이 특례를 쓸 이유가 없습니다.
신청하지 않은 경우
합산배제는 본인이 신청해야 적용됩니다(법 제3항). 확정신고 때 분리과세신청서를 내지 않으면 일반 배당과 같이 처리됩니다.
회사가 다음 해 요건에서 빠지는 경우
요건은 매년 직전 사업연도 숫자로 다시 봅니다. 올해 대상이던 회사도 배당을 줄이거나 배당성향이 기준 아래로 내려가면 다음 해 배당은 특례를 받지 못합니다.
7. 고배당 분리과세 자주 묻는 질문
Q. 고배당 분리과세를 받으면 건강보험료도 줄어드나요?
세금 계산과 건강보험료 소득 반영은 별개 제도입니다. 분리과세 신청이 건보료 산정에 어떻게 반영되는지는 국민건강보험공단 안내 확인이 필요합니다.
배당소득이 건보료에 들어가는 기준은 배당소득 건강보험료 글을 참고하세요.
Q. 2025년 결산 배당을 2026년 4월에 받았다면 대상인가요?
시행일(2026년 1월 1일) 이후 받은 배당이므로 적용 대상이 될 수 있습니다.
이때 회사 요건은 부칙 제48조에 따라 2025년 사업연도 자체의 배당성향과 이익배당금액으로 판단합니다.
Q. 특례는 언제까지 적용되나요?
법 제1항은 2028년 12월 31일이 속하는 사업연도까지 발생하는 배당소득으로 기간을 정하고 있습니다. 이후 연장 여부는 세법 개정을 지켜봐야 합니다.
8. 출처
국가법령정보센터 「조세특례제한법」 제104조의27, 부칙(법률 제21223호, 2025년 12월 23일) 제1조·제23조·제48조 (시행 2026년 9월 18일 현행본, 2026년 11월 14일 확인)
국가법령정보센터 「조세특례제한법 시행령」 제104조의24 (시행 2026년 9월 18일, 2026년 11월 14일 확인)
국가법령정보센터 「소득세법」 제70조 (시행 2026년 7월 1일)
정보 글이며 특정 상품의 가입·투자를 권유하지 않습니다. 세법과 한도는 개정될 수 있으니 가입 전 공식 안내와 금융회사 상담으로 확인하세요.
투자 권유가 아니며 손실은 투자자 본인에게 귀속됩니다.
'정보' 카테고리의 다른 글
| 11월 13일 미국 증시 마감, PPI 6.5%에 나스닥 0.91% 하락 (0) | 2026.11.14 |
|---|---|
| 공인중개사 합격자 발표 12월 2일 9시, 합격기준과 36회 합격률 32.1% (0) | 2026.11.14 |
| 금융소득종합과세 기준 2026, 연 2,000만원 판정과 14% 비교과세 계산법 (0) | 2026.11.13 |
| 11월 13일 코스피 마감, 장중 5,500 찍고 0.98% 내린 5,290 (0) | 2026.11.13 |
| 청년문화예술패스 사용기한 12월 31일, 추가 신청 마감 지역과 도서 한도 (0) | 2026.11.13 |


